Ottobock: Goldman bremst vor den Zahlen, aber bleibt bei Buy – Nordamerika bleibt der Knackpunkt
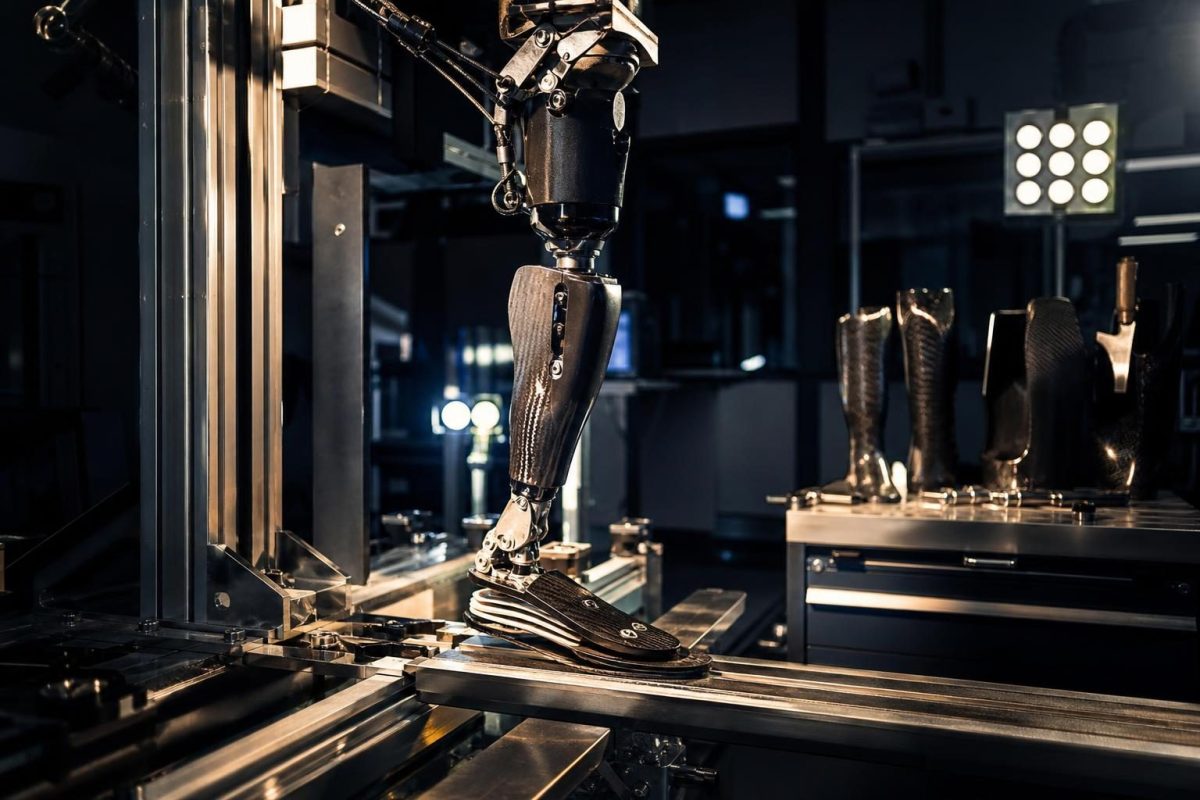
Symbolbild. Kurs: Frankfurt, Stand 10.11., 08:01 Uhr
Unsere Entscheidung vor den Zahlen
Was wir mit Ottobock jetzt tun, mit konkreten Marken und einem klaren Plan.
Der komplette Artikel wird dabei mit freigeschaltet.
Warum gerät Ottobock ausgerechnet jetzt wieder unter Druck? Kurz vor dem Quartalsbericht am 12. November hat Goldman Sachs das Kursziel gesenkt und zugleich den Blick auf die schwächere Entwicklung in Nordamerika gelenkt (dpa-AFX).
- Goldman Sachs hat das Kursziel von 88 auf 75 Euro gesenkt, die Einstufung aber auf „Buy“ belassen (dpa-AFX).
- Der Markt reagiert nervös, weil der Bericht am 12. November nun als Belastungstest für das Wachstum gilt.
- Trotz der jüngsten Schwäche bleibt die Analystenmehrheit klar positiv, auch wenn die Spanne der Kursziele hoch ist.
Vor den Zahlen Was bringt Ottobock am 12. November? Die Antwort fällt derzeit vorsichtig aus: Goldman Sachs hat das Kursziel auf 75 Euro gesenkt, hält aber an „Buy“ fest (dpa-AFX). Analyst Richard Felton erwartet, dass sich das Umsatzwachstum im dritten Quartal verlangsamt hat und verweist auf die anhaltende Schwäche in Nordamerika.
Die Aktie hat auf die Warnung bereits reagiert und bleibt im Abwärtstrend. Zugleich ist das Urteil nicht kaputt: Goldman bleibt mittelfristig optimistisch, und auch Deutsche Bank Research sowie Jefferies stehen weiter auf „Buy“ (jeweils dpa-AFX-Analyser). Entscheidend wird nun, ob Ottobock beim Bericht die Zweifel an Tempo und Profitabilität ausräumen kann.
Nordamerika bleibt der Prüfstein
Für Ottobock steht mehr auf dem Spiel als nur ein einzelnes Quartal. Der Prothesenhersteller lebt von einem Mix aus Medizintechnik, Innovation und internationalem Wachstum – genau dort schaut der Markt nun besonders kritisch hin. Wenn das Geschäft in Nordamerika schwächelt, rückt schnell die Frage in den Vordergrund, wie robust der nächste Wachstumsschub wirklich ist.
Hinzu kommt, dass die Aktie seit dem Börsengang bereits deutlich an Boden verloren hat. Nach dem kräftigen Rücksetzer sind die Erwartungen gesunken, aber nicht verschwunden. Das macht den kommenden Bericht heikel: Entweder liefert Ottobock eine stabile Basis für eine Gegenbewegung, oder die Marktteilnehmer bleiben bei der defensiven Haltung, die sich seit Wochen im Kurs zeigt.
Was die Analysten sagen
| Datum | Haus | Urteil | Kursziel | Potenzial |
|---|---|---|---|---|
| 21.10. | Goldman Sachs | Buy | 75,00 € | +59 % |
| 20.10. | Deutsche Bank | Buy | 85,00 € | +81 % |
| 15.09. | Jefferies | Buy | 83,00 € | +76 % |
| 11.09. | Berenberg | Hold | 66,00 € | +40 % |
| 24.08. | UBS | Buy | 78,00 € | +66 % |
Von fünf jüngsten Einstufungen sind vier positiv. Die Kursziele reichen von 66 bis 85 Euro, im Schnitt liegen sie bei 77,40 Euro und damit deutlich über dem aktuellen Niveau. Am skeptischsten bleibt Berenberg mit „Hold“ und 66 Euro; Goldman liegt nach der Senkung bei 75 Euro, während Deutsche Bank Research und Jefferies weiter auf 85 beziehungsweise 83 Euro stehen.
Was der Chart sagt
Die Aktie notiert mit 47,05 Euro nur knapp über dem 20-Tage-Tief von 46,57 Euro. Unter der 50-Tage-Linie bei 53,02 Euro und der 200-Tage-Linie bei 55,14 Euro bleibt das Bild angeschlagen. Das 52-Wochen-Hoch bei 75,55 Euro liegt weit entfernt, das Tief bei 46,25 Euro ist dagegen fast erreicht. Die kurzfristige Schwankung ist mit durchschnittlich 1,3 Prozent pro Tag spürbar, was die Lage zusätzlich nervös macht.
Einstieg, Stopp und Ziel stehen in unserer Entscheidung direkt unter dem Artikel.
Zwei Szenarien
Rückkehr über 53 Euro
Gelingt der Sprung zurück über die 50-Tage-Linie bei 53,02 Euro, wäre das ein erstes Zeichen, dass die Marktangst überzogen war. Dann rückt auch das 20-Tage-Hoch bei 54,71 Euro wieder in Reichweite.
Bruch der Unterstützung
Fällt die Aktie unter 46,57 Euro, wird der jüngste Bodenversuch fragil. Dann droht erneut Druck in Richtung des 52-Wochen-Tiefs bei 46,25 Euro.
Risikohinweis: Dieser Artikel ist keine Anlageberatung. Aktien können stark schwanken bis hin zum Totalverlust.
Das könnte Sie auch interessieren
 Gratis-ReportAktien mit verlässlicher AusschüttungReport gratis anfordern →
 Plug Power · Ballard Power · FuelCell EnergyPlug Power, Ballard Power, FuelCell Energy: 24,7 Millionen – FuelCell Energy profitiertWeiterlesen →
 Evotec · Bayer · BioNTechBayer hängt BioNTech und Evotec ab: Zahlen, Analysten und ein klarer ChartvorteilWeiterlesen →
 Deutsche BankDeutsche Bank glänzt mit Rekordzahlen: Warum die Aktie noch nicht am Hoch stehtWeiterlesen →




