Hamburger Hafen und Logistik: Prognose gesenkt – der Umschlag bremst
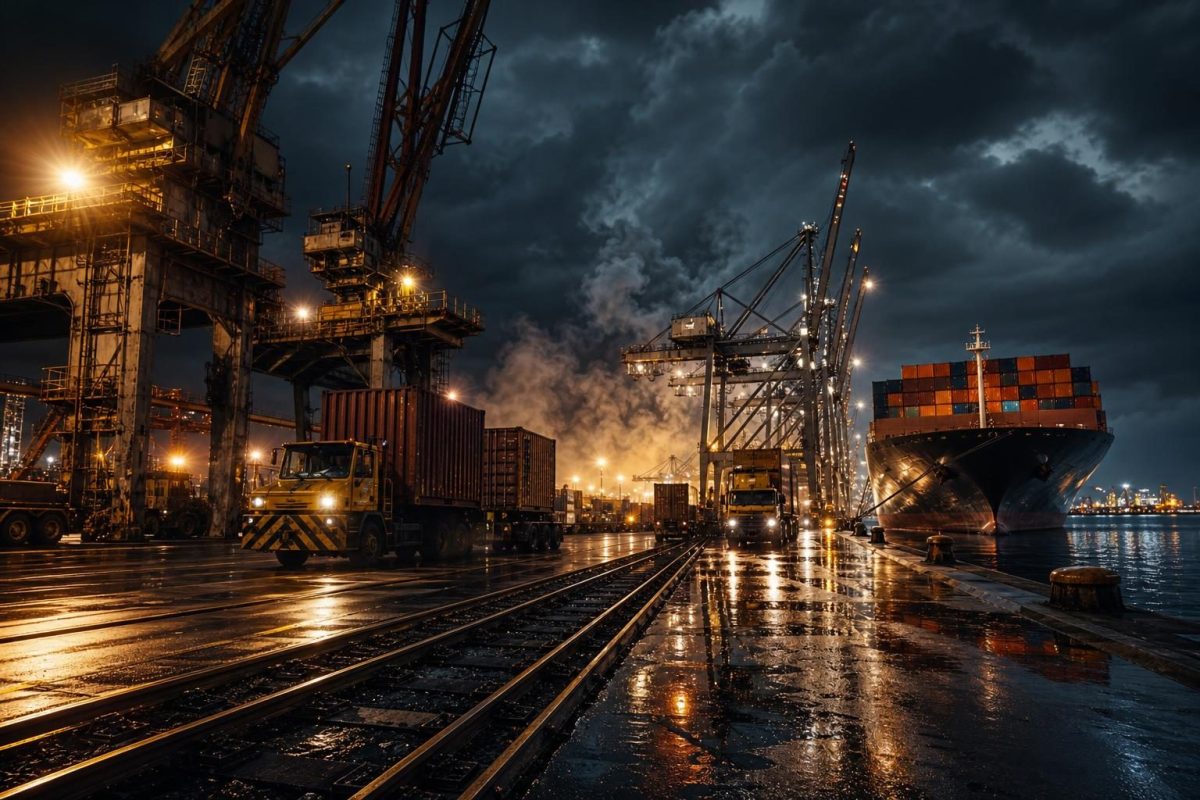
Symbolbild. Kurs: Xetra, Stand 05.11., 09:02 Uhr
Unsere Entscheidung vor dem Quartalsbericht
Was wir mit HHLA jetzt tun – mit konkreten Marken für Einstieg, Stopp und Ziel.
Der komplette Artikel wird dabei mit freigeschaltet.
Der Hafenbetreiber geht mit weniger Schwung in den Quartalsbericht, obwohl der Markt am 12. November ohnehin auf neue Zahlen blickt. Jetzt steht nicht mehr die Frage nach dem Tempo im Vordergrund, sondern wie stark die Schwäche beim Containerumschlag das Gesamtjahr drückt.
- HHLA hat die Ergebnisprognose für 2026 gesenkt und nennt dafür vor allem Streikausfälle sowie die Anlaufphase der weiteren Automatisierung.
- Beim Containerumschlag rechnet das Management nun mit einem deutlichen Rückgang; das belastet das operative Ergebnis im Teilkonzern Hafenlogistik.
- Die Aktie notiert am unteren Rand ihrer jüngsten Spanne und bleibt damit anfällig für jede neue Aussage zum Geschäftsverlauf.
Weniger Ertrag, mehr Druck HHLA hat am 22. Oktober die Prognose für das operative Betriebsergebnis im Geschäftsjahr 2026 gesenkt, wie das Unternehmen per EQS-Adhoc mitteilte. Für den Teilkonzern Hafenlogistik erwartet der Vorstand nun ein EBIT von 100 bis 120 Mio. Euro, nach zuvor 135 bis 155 Mio. Euro. Als Gründe nennt die Gesellschaft den bisherigen Geschäftsverlauf, aktualisierte Einschätzungen für das vierte Quartal, streikbedingte Ausfälle und die Anlaufphase der weiteren Automatisierung der Hamburger Containerterminals.
Hinzu kommt eine nicht zahlungswirksame Wertberichtigung von rund 12 Mio. Euro im Segment Logistik. Besonders schwer wiegt laut Mitteilung, dass der Containerumschlag hinter den Erwartungen zurückbleibt. Für den Markt ist das deshalb mehr als nur eine kleine Korrektur: Die operative Schlagkraft der HHLA wird am Kerngeschäft gemessen, und genau dort sendet der Konzern nun ein Warnsignal.
Der Containerumschlag bleibt der Hebel
HHLA verdient ihr Geld vor allem mit Hafenumschlag, Transport und den dazugehörigen Logistikdiensten. Wenn die Knotenpunkte im Hafen schwächer laufen, trifft das nicht nur eine einzelne Sparte, sondern das Bild für den gesamten Konzern. Die Senkung der Prognose zeigt deshalb vor allem, wie empfindlich das Geschäft auf Störungen, Umstellungen und schwächere Volumina reagiert.
Für die Aktie ist jetzt entscheidend, ob das Management in den nächsten Tagen den neuen Rahmen bestätigt oder noch genauer einordnet. Der Quartalsfinanzbericht am 12. November kommt genau in dieses Spannungsfeld hinein. Dann dürfte der Markt vor allem darauf achten, ob die Schwäche im Umschlag nur ein Zwischenstopp ist oder ob sie das Jahr 2026 nachhaltig prägt.
Was der Chart sagt
Die Aktie steht bei 21,40 Euro und damit knapp unter der 50-Tage-Linie bei 21,50 Euro. Auch die 200-Tage-Linie bei 21,94 Euro liegt darüber, während das 20-Tage-Tief bei 21,30 Euro unmittelbar im Blick bleibt. Das 20-Tage-Hoch bei 21,70 Euro markiert den ersten kleinen Widerstand, darüber rückt das 52-Wochen-Hoch bei 23,50 Euro in den Fokus. Die Schwankung ist mit durchschnittlich 0,3 Prozent am Tag eher niedrig, doch genau solche Phasen können nach einer Prognosesenkung schnell kippen.
Einstieg, Stopp und Ziel stehen in unserer Entscheidung direkt unter dem Artikel.
Zwei Szenarien
Erholung über 21,70
Gelingt der Sprung über 21,70 Euro, gewinnt die Aktie wieder etwas Luft nach oben. Dann rückt das 52-Wochen-Hoch bei 23,50 Euro als nächster Orientierungswert in den Blick.
Druck unter 21,30
Fällt die Aktie unter 21,30 Euro, wird das Bild deutlich schwächer. Dann droht ein Test der Unterstützung bei 20,80 Euro.
Risikohinweis: Dieser Artikel ist keine Anlageberatung. Aktien können stark schwanken bis hin zum Totalverlust.
Das könnte Sie auch interessieren
 Gratis-ReportAktien mit verlässlicher AusschüttungReport gratis anfordern →
 Plug Power · Ballard Power · FuelCell EnergyPlug Power, Ballard Power, FuelCell Energy: 24,7 Millionen – FuelCell Energy profitiertWeiterlesen →
 Evotec · Bayer · BioNTechBayer hängt BioNTech und Evotec ab: Zahlen, Analysten und ein klarer ChartvorteilWeiterlesen →
 Deutsche BankDeutsche Bank glänzt mit Rekordzahlen: Warum die Aktie noch nicht am Hoch stehtWeiterlesen →




