Grammer: Gekappter Ausblick hält die Aktie weiter unter Druck
Grammer hat den Blick des Marktes mit dem gesenkten Ausblick auf sich gezogen. Kann das bessere Neunmonatsbild den Druck auf die Aktie trotzdem noch drehen?
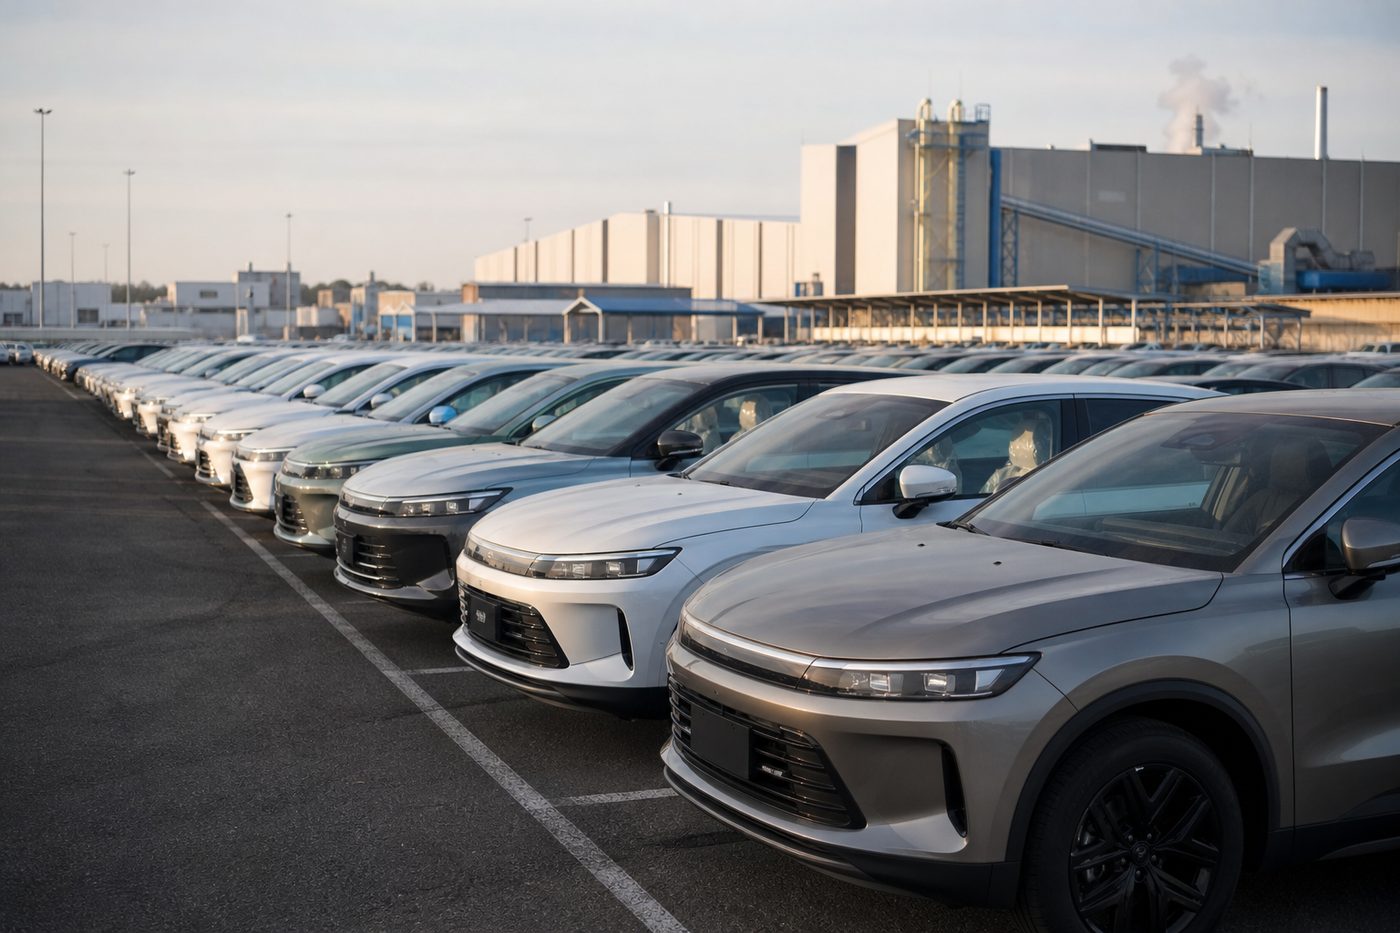
Symbolbild. Kurs: Xetra, Stand 04.11., 09:02 Uhr
- Am 30. Oktober senkte Grammer die Prognose für das Gesamtjahr und stellte für 2026 nur noch Umsatz auf Vorjahresniveau sowie ein operatives EBIT von rund 70 Millionen Euro in Aussicht (EQS-News).
- Der Umsatz lag in den ersten neun Monaten bei 1.435,6 Millionen Euro, das operative EBIT bei 53,2 Millionen Euro; für die Börse bleibt aber der schwächere Ton beim Ausblick entscheidend (EQS-News).
- Vor allem Amerika bleibt der Engpass mit schwächerer Dynamik, hohen Anlaufkosten, Sonderzöllen und geopolitischen Risiken, während Europa und Asien das Geschäft stützen (Nebenwerte Magazin).
Unsere Entscheidung nach der Prognosesenkung
Was wir mit Grammer jetzt tun – mit den konkreten Marken für Einstieg, Stopp und Ziel.
Starke Zahlen, schwächerer Ausblick Grammer hat am 30. Oktober die Ergebnisse für die ersten neun Monate 2026 veröffentlicht und gleichzeitig den Ausblick für das Gesamtjahr nach unten justiert (EQS-News). Der Konzernumsatz stieg um 3,5 Prozent auf 1.435,6 Millionen Euro, das operative EBIT lag bei 53,2 Millionen Euro. Für 2026 rechnet das Unternehmen nun mit Umsatz auf Vorjahresniveau von rund 1,9 Milliarden Euro und einem operativen EBIT von rund 70 Millionen Euro.
Auf den ersten Blick passt das Bild: In Europa und Asien kommt das Geschäft voran, besonders APAC legte kräftig zu (EQS-News). Der Haken liegt in Amerika, wo das Management schwächere Dynamik und Belastungen sieht. Genau dieser Mix aus Fortschritt und Bremse erklärt, warum die Aktie trotz besserer Gewinne nicht durchstartet.
 Gratis-ReportAktien mit verlässlicher Ausschüttung3 Aktien mit Kaufzone, Stopp und KurszielKostenlos als PDFSofort per E-MailReport gratis anfordern →👆
Amerika bleibt der Störfaktor
Für Grammer ist das Geschäft mit Sitz- und Innenraumlösungen ein klassisches Industriegeschäft mit viel Zyklik und engem Bezug zur Lage in der Auto- und Nutzfahrzeugindustrie. Wenn die Nachfrage läuft, zieht das Ergebnis schnell an. Wenn einzelne Regionen schwächeln, fällt das sofort auf die Marge zurück.
Der Markt wird deshalb jetzt weniger auf die reinen Wachstumsraten schauen, sondern auf die Qualität des Ergebnisses. Entscheidend ist, ob der Konzern die Belastungen in Nord- und Südamerika in den Griff bekommt und ob das Sparprogramm die Lücke schließen kann. Ohne sichtbare Entlastung dürfte die Aktie weiter an einer zähen Story hängen bleiben.
Was der Chart sagt
Der Kurs steht bei 8,45 € und damit unter der 50-Tage-Linie bei 12,17 € sowie unter der 200-Tage-Linie bei 9,41 €. Die Spanne der letzten 20 Handelstage reicht von 8,50 € bis 13,20 €. Zum 52-Wochen-Hoch bei 16,40 € fehlen 48 %.
Einstieg, Stopp und Ziel stehen in unserer Entscheidung oben im Artikel.
Zwei Szenarien
Über 13,20 €
Schafft Grammer den Sprung über 13,20 € (20-Tage-Hoch), wäre die nächste Hürde genommen. Erst dann bekäme die Erholung Rückenwind.
Unter 5,40 €
Rutscht Grammer unter die Unterstützung bei 5,40 €, wird es eng. Unser Stopp läge bei 5,29 €.
Risikohinweis: Dieser Artikel ist keine Anlageberatung. Aktien und insbesondere Hebelprodukte können stark schwanken bis hin zum Totalverlust.
Das könnte Sie auch interessieren
Gratis-ReportAktien mit verlässlicher AusschüttungReport gratis anfordern →
 Siemens Energy · Nordex · NelNordex vor Siemens Energy und Nel: Der Termin macht den Windtitel zum klaren TaktgeberWeiterlesen →
 SAP · TeamViewer · NemetschekNemetschek hängt SAP und TeamViewer ab: JPMorgan sieht Luft nach obenWeiterlesen →
 Deutsche BankDeutsche Bank glänzt mit Rekordzahlen: Warum die Aktie noch nicht am Hoch stehtWeiterlesen →