Deutz, KION und Jungheinrich: Wer mit Nachrichten und Analyse vorne liegt
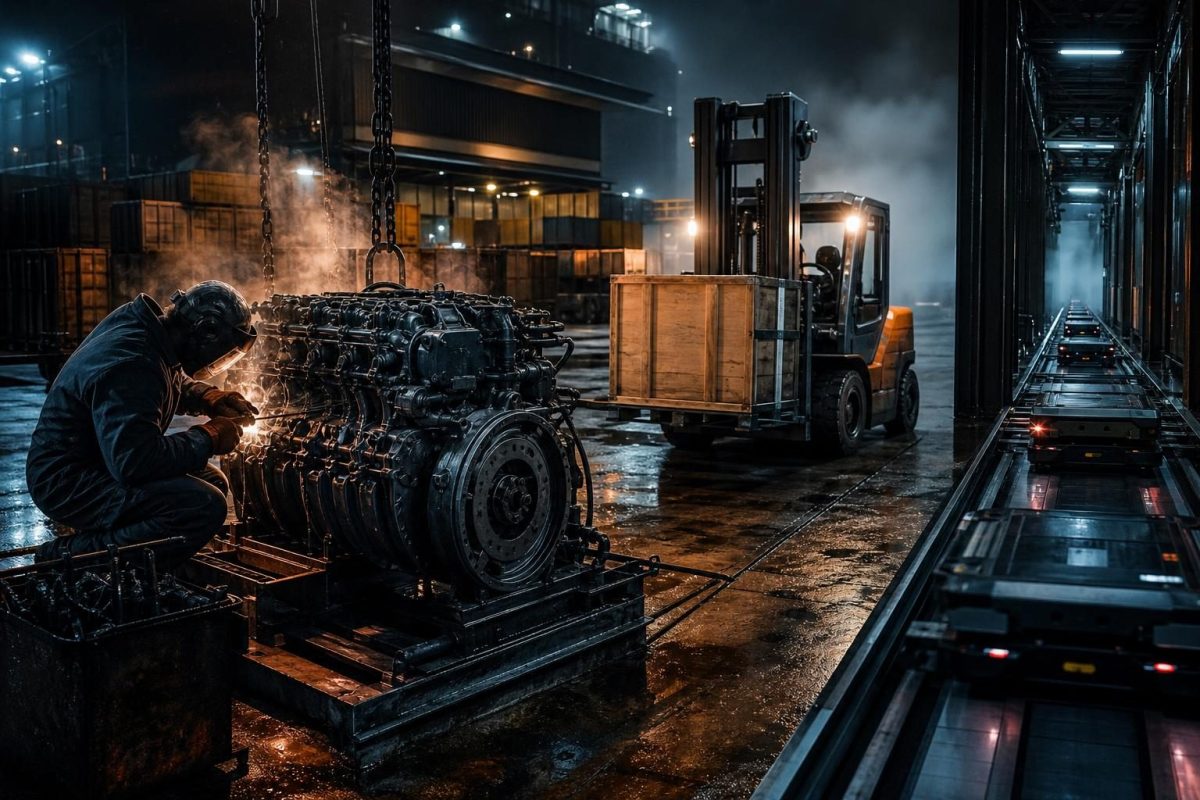
Symbolbild
Unser Favorit unter den drei Maschinenbau-Aktien
Nach der Anmeldung bekommen Sie den Favoriten mit konkretem Einstieg, Stopp und Ziel.
Der komplette Artikel wird dabei mit freigeschaltet.
Drei Maschinenbauer, drei sehr unterschiedliche Geschichten: Deutz wird von Rüstungsfantasie und frischen Kurszielen getrieben, KION ringt mit schwachem Auftragseingang, und Jungheinrich bekommt ein neues Analystenurteil. Wer den besten Mix aus Fantasie, Substanz und Risiko hat, trennt sich gerade klar voneinander.
- Deutz lebt derzeit von der Rüstungsstory und kräftiger Analystenunterstützung.
- KION meldet zwar mehr Gewinn, doch Aufträge und Margen drücken.
- Jungheinrich bekommt ein neutrales UBS-Urteil, bleibt aber mit mehreren Produkt- und Marktimpulsen im Blick.
Drei sehr verschiedene Pfade Bei Deutz dreht sich die Stimmung nach den Meldungen vom 09.11. um das wachsende Rüstungsgeschäft und neue Kaufempfehlungen. Die Deutsche Bank Research hob die Aktie auf Buy mit 14,50 Euro, zugleich verwiesen weitere Häuser auf deutlich höhere Ziele; dazu kommen Berichte über den Rüstungsboom und die Frage, wie stark sich das Geschäftsmodell verschiebt (börsennews.de, dpa-AFX-Analyser, n-tv.de).
KION und Jungheinrich bewegen sich auf einem anderen Feld: KION legte am 10.11. Zahlen zum dritten Quartal vor, doch schwacher Auftragseingang und Margendruck belasten das Bild, während Jungheinrich am selben Tag mit einer UBS-Einstufung und mehreren Branchennachrichten auffällt. Damit stehen bei beiden eher operative Qualität und Bewertung im Vordergrund als eine einzelne spektakuläre Story (Investing.com Deutsch, dpa-AFX, LOGISTRA).
Die drei im Vergleich
| Aktie | Kurs | Heute | Seit Jan. | zum Hoch | Analysten* |
|---|---|---|---|---|---|
| Deutz | 9,86 € | +6,6 % | +13,9 % | −26 % | 6/6 · +63 % |
| KION | 35,28 € | +2,8 % | −49,5 % | −50 % | 6/7 · +38 % |
| Jungheinrich | 23,20 € | +2,7 % | −35,7 % | −39 % | 6/7 · +64 % |
* Kaufempfehlungen von allen aktuellen Einstufungen · Potenzial zum mittleren Kursziel (dpa-AFX Analyser)
Im direkten Vergleich steht Deutz beim Nachrichtenfluss derzeit am stärksten da, weil der Rüstungsthema-Turbo und mehrere positive Analystenstimmen zusammenkommen. Jungheinrich liegt beim Chancenbild zwischen Hoffnung und Vorsicht, während KION trotz besserer Gewinnseite vom schwachen Auftragseingang und dem schweren Chart gebremst wird.
Deutz: Rüstungsstory trifft auf frische Analystenrückenwind
Die Aktie profitiert laut den Meldungen vom 09.11. von der neuen Aufmerksamkeit für das Rüstungsgeschäft. Dazu passt die frische Kaufempfehlung der Deutschen Bank Research mit Kursziel 14,50 Euro; MPCM nennt 18,00 Euro, Berenberg 16,50 Euro. Die Berichte zeichnen das Bild eines Motorenherstellers, der sich über das Verteidigungsthema neu einordnen lassen könnte, ohne dass eine einzelne Nachricht die Bewegung allein erklärt (börsennews.de, sharedeals.de, dpa-AFX-Analyser).
Chartseitig notierte die Aktie zuletzt bei 9,86 Euro und damit unter der 50-Tage-Linie bei 11,12 Euro sowie unter der 200-Tage-Linie bei 10,38 Euro. Zugleich liegt sie seit Jahresbeginn bei +13,9 Prozent und damit deutlich besser als KION und Jungheinrich. 6 von 6 Analysten sind positiv, das Kursziel-Mittel liegt bei 16,08 Euro.
KION: Zahlen verbessern den Gewinn, nicht das Bild bei den Aufträgen
KION meldete am 10.11. Zahlen zum dritten Quartal. Nach den vorliegenden Meldungen steigt der Gewinn, doch der Auftragseingang bleibt schwach und der Margendruck drückt auf die Stimmung. Auch die Analysten bleiben zwar grundsätzlich freundlich, aber vorsichtiger: JPMorgan senkte das Kursziel von 60 auf 55,50 Euro und ließ die Einstufung auf Overweight, Bernstein Research reduzierte das Ziel von 48 auf 45 Euro und blieb bei Outperform (Investing.com Deutsch, dpa-AFX-Analyser).
Die Aktie stand zuletzt bei 35,28 Euro und damit unter der 50-Tage-Linie bei 37,82 Euro sowie unter der 200-Tage-Linie bei 44,05 Euro. Seit Jahresbeginn liegt sie mit −49,5 Prozent klar am Ende des Trios. Das Kursziel-Mittel von 48,58 Euro bleibt zwar oberhalb des aktuellen Niveaus, doch der Abstand zur bisherigen Schwäche ist groß.
Einstieg, Stopp und Ziel stehen in unserer Entscheidung direkt unter dem Artikel.
Jungheinrich: Neues Urteil von UBS, doch der Kurs bleibt unter Druck
Jungheinrich bekam am 10.11. mit UBS ein neues Analystenurteil: Neutral und ein Kursziel von 24 Euro. UBS verweist auf die starke europäische Marktposition und die defensive Ausrichtung, sieht aber die EBIT-Schätzungen 4 bis 6 Prozent unter dem Konsens. Dazu kommen mehrere operative Meldungen rund um Vertrieb, Shuttle-Systeme, Informationssicherheit und neue Elektro-Gegengewichtsstapler (dpa-AFX, LOGISTRA, RETAIL-NEWS Deutschland, CIO).
Chartseitig stand die Aktie zuletzt bei 23,20 Euro, also unter der 50-Tage-Linie bei 23,41 Euro und unter der 200-Tage-Linie bei 26,28 Euro. Seit Jahresbeginn liegt sie mit −35,7 Prozent zwar deutlich im Minus, hat sich auf Fünf-Tage-Sicht aber mit +6,1 Prozent etwas gefangen. 6 von 7 Analysten sind positiv, das Kursziel-Mittel liegt bei 38,00 Euro.
Risikohinweis: Dieser Artikel ist keine Anlageberatung. Aktien können stark schwanken bis hin zum Totalverlust.
Das könnte Sie auch interessieren
 Gratis-ReportAktien mit verlässlicher AusschüttungReport gratis anfordern →
 Plug Power · Ballard Power · FuelCell EnergyPlug Power, Ballard Power, FuelCell Energy: 24,7 Millionen – FuelCell Energy profitiertWeiterlesen →
 Evotec · Bayer · BioNTechBayer hängt BioNTech und Evotec ab: Zahlen, Analysten und ein klarer ChartvorteilWeiterlesen →
 Deutsche BankDeutsche Bank glänzt mit Rekordzahlen: Warum die Aktie noch nicht am Hoch stehtWeiterlesen →




